El crecimiento acelerado de una SOFOM, microfinanciera o entidad crediticia exige contar con cimientos tecnológicos sólidos capaces de procesar solicitudes con rapidez sin relajar los controles de análisis de riesgo.
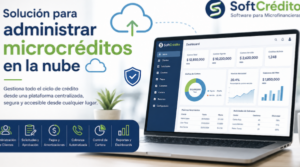
Administrar carteras de crédito mediante hojas de cálculo o sistemas contables genéricos limita la capacidad de escalabilidad, aumenta el índice de cartera vencida y dificulta el cumplimiento de la regulación antilavado de dinero. Implementar un software para la originación y cobranza automatizada revoluciona la eficiencia operativa de las instituciones financieras.
Los Retos de la Operación Crediticia en la Era Digital
Las instituciones financieras no bancarias enfrentan una competencia feroz por parte de las plataformas de préstamos digitales. Los clientes actuales demandan respuestas de aprobación en minutos, no en semanas.
Evaluar manualmente el historial en buró de crédito, calcular la capacidad de pago del solicitante, integrar los expedientes digitales y dar seguimiento a las promesas de pago consume tiempo valioso de los analistas de crédito.
Además, el cumplimiento de las normativas de Prevención de Lavado de Dinero (PLD) ante las autoridades exige contar con registros inalterables y monitoreo constante de operaciones inusuales.
Módulos Estratégicos de un Software de Crédito Integral
Una plataforma especializada en la administración del ciclo crediticio debe cubrir cada etapa de la relación con el acreditado:
-
Simulación y originación digital de solicitudes: Herramientas web y móviles para capturar prospectos en campo o en línea con cálculo de amortizaciones personalizadas.
-
Motor de riesgo y consulta de Buró de Crédito: Conexión automática con las principales sociedades de información crediticia para evaluar el perfil del solicitante en segundos.
-
Manejo de expedientes y firma electrónica: Almacenamiento seguro de identificaciones y comprobantes con capacidad de recabar firmas digitales con validez legal.
-
Estrategias de cobranza preventiva y extrajudicial: Gestión de alertas automáticas por SMS o WhatsApp sobre vencimientos próximos y asignación de cartera a gestores de cobro.
-
Módulo de cumplimiento PLD / FT: Generación de matrices de riesgo, identificación de listas de bloqueo e informes requeridos por la autoridad regulatoria.
Ventajas Competitivas para Instituciones Financieras
Adoptar una solución especializada permite a las financieras reducir el tiempo de aprobación de un crédito de días a solo minutos, disminuyendo drásticamente el costo de adquisición de clientes.
La automatización de las reglas de cobranza reduce la morosidad de la cartera, garantizando el retorno de inversión y permitiendo a los directivos tomar decisiones respaldadas por tableros de analítica en tiempo real.
Preguntas Frecuentes sobre Softcredito
¿Qué es Softcredito y a qué tipo de empresas financieras atiende?
Es un software especializado diseñado para administrar el ciclo completo de créditos en SOFOMES, microfinancieras, uniones de crédito y empresas de préstamo.
¿Softcredito se conecta directamente con el Buró de Crédito?
Sí, cuenta con integración directa con las principales Sociedades de Información Crediticia para realizar consultas de historial de forma rápida y automatizada.
¿El sistema ayuda a cumplir con la regulación de Prevención de Lavado de Dinero (PLD)?
Por supuesto, incluye un módulo especializado en PLD que genera alertas de operaciones inusuales y reportes normativos para las autoridades.
¿Softcredito permite gestionar diferentes tipos de crédito?
Sí, es totalmente configurable para administrar crédito personal, de nómina, grupal, PYME, automotriz o esquemas de arrendamiento.
¿Softcredito cuenta con herramientas para el control de la cobranza?
Sí, incluye módulos de cobranza preventiva y vencida con seguimiento de compromisos de pago, geolocalización de gestores y envío de notificaciones automáticas.