Centralización de la información
Una de las principales ventajas es contar con un expediente digital y una vista integral de cada operación.
El usuario puede consultar información como:
· Datos del acreditado.
· Producto.
· Monto autorizado.
· Monto dispuesto.
· Saldo.
· Tasa.
· Comisiones.
· Calendario.
· Pagos.
· Mora.
· Garantías.
· Documentación.
· Historial.
Esto evita buscar información en diferentes archivos y sistemas.
2. Automatización de cálculos
Los créditos pueden tener cálculos complejos.
Por ejemplo:
Intereses + IVA + comisiones + moratorios + pagos + descuentos + saldo
Si estos cálculos dependen de procesos manuales, aumenta el riesgo de errores.
Un motor financiero permite establecer reglas y automatizar los cálculos conforme a las condiciones de cada producto.
Esto resulta especialmente importante cuando la SOFOM administra productos diferentes.
3. Mayor control sobre la cartera
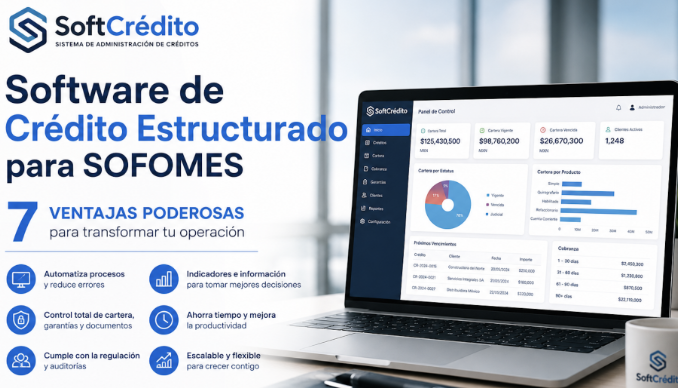
El software permite conocer qué está ocurriendo con la cartera prácticamente en todo momento.
Algunos indicadores relevantes son:
· Cartera vigente.
· Cartera vencida.
· Días de atraso.
· Saldo por producto.
· Saldo por cliente.
· Concentración de cartera.
· Recuperación.
· Pagos pendientes.
· Próximos vencimientos.
· Reestructuras.
· Castigos.
· Recuperaciones.
La información deja de estar escondida dentro de archivos y pasa a estar disponible para la administración.
4. Automatización de cobranza
La cobranza es uno de los procesos donde la automatización puede generar mayor impacto.
Una plataforma puede generar alertas relacionadas con:
· Próximos vencimientos.
· Pagos atrasados.
· Promesas de pago.
· Convenios.
· Clientes con comportamiento irregular.
· Créditos próximos a vencerse.
También puede generar tareas para los responsables de cobranza.
Así, el equipo puede concentrarse en gestionar excepciones en lugar de revisar manualmente toda la cartera.
5. Administración de garantías
En operaciones estructuradas, las garantías pueden tener un papel central.
El sistema puede asociar garantías con:
· Crédito.
· Cliente.
· Aval.
· Documento.
· Valor.
· Fecha.
· Estatus.
· Vigencia.
· Ubicación.
· Liberación.
Esto facilita saber qué garantías existen y cuáles requieren atención.
6. Información para toma de decisiones
Una dirección financiera no necesita solamente datos.
Necesita información que permita actuar.
Por ejemplo:
¿Qué productos están creciendo?
¿Dónde se concentra la cartera vencida?
¿Qué clientes tienen mayor exposición?
¿Cuánto se espera cobrar este mes?
¿Cuánto capital está colocado?
¿Cuáles créditos están próximos a vencer?
Un buen dashboard puede convertir estas preguntas en indicadores visibles.
7. Escalabilidad
Quizá hoy una SOFOM administre 300 créditos.
Pero mañana pueden ser 1,000, 5,000 o más.
El sistema debe crecer con la institución.
La tecnología correcta evita que el crecimiento obligue a multiplicar proporcionalmente el equipo administrativo.
Componentes que debe tener una plataforma de crédito
Motor de productos financieros
Debe permitir configurar diferentes productos, tasas, comisiones, plazos, calendarios y reglas.
Originación
Debe administrar desde la solicitud hasta la autorización.
Expediente digital
Debe concentrar documentos e información relevante.
Motor de crédito
Debe calcular saldos, intereses, amortizaciones y otros conceptos.
Administración de cartera
Debe permitir consultar y administrar toda la cartera.
Cobranza
Debe proporcionar herramientas para seguimiento y recuperación.
Garantías
Debe controlar garantías, documentos y estatus.
Reportes
Debe generar información operativa, financiera y administrativa.
Auditoría
Cada modificación importante debería dejar trazabilidad.
¿Cómo funciona la originación automatizada?
La originación es el punto de entrada de un crédito.
Un proceso digital puede comenzar con la captura de información del prospecto y continuar con diferentes etapas.
Flujo típico
Solicitud → Validación → Documentación → Análisis → Comité → Autorización → Contrato → Disposición
Esto permite establecer responsables y reglas para cada etapa.
Por ejemplo, si falta un documento, el sistema puede impedir avanzar el expediente hasta completar la información requerida.
De esta manera se evita que una operación avance con información incompleta.
Administración de cartera y cobranza
Una vez otorgado el crédito, empieza una etapa todavía más larga: administrarlo.
Aquí el software debe controlar el comportamiento de la operación durante toda su vigencia.
Puede incluir:
· Calendarios de pago.
· Aplicación de pagos.
· Saldos.
· Intereses.
· Moratorios.
· Comisiones.
· Reestructuras.
· Refinanciamientos.
· Convenios.
· Recuperaciones.
La cobranza también puede segmentarse por prioridad.
Por ejemplo:
Segmento Acción
Por vencer Recordatorio
1-30 días Gestión preventiva
31-60 días Cobranza intensiva
61-90 días Escalamiento
Más de 90 días Recuperación especializada
Las reglas concretas deben definirse de acuerdo con las políticas de cada institución y producto.
Control de garantías y documentos
Una operación de crédito puede generar una gran cantidad de documentos.
Contratos, identificaciones, escrituras, pagarés, avalúos, comprobantes y documentos relacionados pueden terminar repartidos en carpetas.
Un expediente digital permite asociarlos directamente con el crédito.
Además, se pueden establecer alertas para documentos con vencimiento.
Por ejemplo:
Garantía → Vigencia → Fecha de revisión → Responsable → Estatus
Esto mejora el control operativo y facilita las revisiones internas.
Riesgo, indicadores y toma de decisiones
La información de cartera puede utilizarse para construir indicadores de riesgo y desempeño.
Algunos ejemplos son:
Cartera vencida
Permite identificar el volumen de operaciones que presentan atraso conforme a la definición y políticas aplicables.
Concentración
Permite conocer cuánto de la cartera está concentrado en determinados clientes, sectores, regiones o productos.
Aging
Clasifica la cartera por rangos de atraso.
Recuperación
Mide cuánto se está recuperando respecto a las obligaciones vencidas o gestionadas.
Exposición
Permite observar cuánto capital permanece comprometido en determinadas operaciones.
La ventaja es que estos indicadores pueden pasar de informes mensuales manuales a dashboards actualizados con información del sistema.
Reportes y trazabilidad
Una SOFOM necesita responder preguntas rápidamente.
Por ejemplo:
· ¿Quién autorizó este crédito?
· ¿Cuándo se realizó la disposición?
· ¿Qué pagos se han aplicado?
· ¿Cuándo comenzó el atraso?
· ¿Qué documentos fueron cargados?
· ¿Quién modificó determinada información?
· ¿Cuál era el saldo en determinada fecha?
La trazabilidad permite reconstruir la historia de una operación.
Esto es especialmente importante cuando existen múltiples usuarios, áreas y procesos.
La CNBV mantiene un marco normativo específico para SOFOMES y publica disposiciones aplicables al sector, por lo que la arquitectura tecnológica debe revisarse de acuerdo con el tipo de SOFOM y sus obligaciones concretas.
Integraciones con otros sistemas
El software de crédito no debería vivir aislado.
Una plataforma moderna puede integrarse con:
· ERP.
· Contabilidad.
· Bancos.
· Sistemas de pagos.
· CRM.
· Buró de crédito.
· Sistemas de cobranza.
· Plataformas de firma electrónica.
· Servicios de identificación.
· Sistemas de prevención de lavado.
· Herramientas de Business Intelligence.
El objetivo es evitar que el personal capture la misma información varias veces.
Una captura → múltiples procesos.
Ese principio puede generar importantes eficiencias operativas.
Seguridad y cumplimiento
Cuando hablamos de tecnología financiera, la seguridad no es un complemento.
Es parte del producto.
Una plataforma de crédito debería contemplar:
· Control de usuarios.
· Roles y permisos.
· Bitácoras.
· Autenticación.
· Cifrado.
· Respaldo.
· Control de sesiones.
· Trazabilidad.
· Gestión documental.
· Políticas de acceso.
También debe distinguirse entre las obligaciones que corresponden a una SOFOM regulada y aquellas aplicables a una SOFOM no regulada.
La CNBV explica que tanto las SOFOMES reguladas como las no reguladas están sujetas a supervisión en determinados ámbitos, mientras que para las no reguladas la supervisión de la CNBV se concentra, entre otros aspectos, en disposiciones preventivas de lavado de dinero y financiamiento al terrorismo.
Por eso, implementar software no sustituye el cumplimiento regulatorio. La tecnología debe apoyar los procesos, controles y evidencias que correspondan a cada institución.
¿Cómo elegir un software de crédito estructurado para una SOFOM?
Antes de contratar una plataforma conviene evaluar algo más que el precio.
La pregunta realmente importante es:
¿El sistema puede adaptarse a la operación actual y futura de la SOFOM?
Checklist de evaluación
Criterio Pregunta
Flexibilidad ¿Permite crear diferentes productos?
Motor financiero ¿Puede configurar reglas de cálculo?
Cartera ¿Administra todo el ciclo de vida?
Cobranza ¿Permite seguimiento y alertas?
Garantías ¿Controla garantías y documentos?
Reportes ¿Permite crear reportes personalizados?
Integraciones ¿Cuenta con APIs?
Seguridad ¿Tiene roles y bitácoras?
Escalabilidad ¿Puede crecer con la cartera?
Soporte ¿Existe atención especializada?
Implementación ¿Cuánto tiempo requiere?
Configuración ¿Depende del proveedor para cada cambio?
Implementación paso a paso
Una implementación exitosa no debería comenzar instalando software.
Debería comenzar entendiendo los procesos.
Paso 1: Mapear los procesos
Documentar cómo funciona actualmente:
Originación → Crédito → Disposición → Cartera → Cobranza → Cierre
Paso 2: Identificar productos
Definir qué productos serán administrados.
Paso 3: Definir reglas
Documentar tasas, comisiones, calendarios, garantías y condiciones.
Paso 4: Diseñar perfiles
Determinar qué puede hacer c
ada usuario.
Paso 5: Migrar información
a existente.
Paso 6: Configurar reportes
Crear dashboards e informes para dirección, operaciones y cobranza.
Paso 7: Capacitar
El equipo debe entender no solamente qué botón presionar, sino qué proceso está automatizando.
Paso 8: Ejecutar un piloto
Comenzar con un producto o segmento de cartera permite identificar ajustes antes de realizar una implementación completa.
Errores que una SOFOM debería evitar
Elegir solamente por precio
Un sistema barato que requiere demasiado trabajo manual puede terminar siendo caro.
Comprar una plataforma rígida
Los productos financieros cambian.
El software debe poder acompañar esa evolución.
No considerar migración
La información histórica es valiosa. La migración debe formar parte del proyecto desde el inicio.
Ignorar integraciones
Si el sistema no puede comunicarse con las demás plataformas, pueden mantenerse procesos manuales.
No involucrar al área operativa
La dirección puede aprobar el proyecto, pero los usuarios son quienes conocen los problemas cotidianos.
No definir indicadores
Antes de construir dashboards hay que saber qué decisiones debe apoyar cada indicador.
Preguntas frecuentes sobre software de crédito estructurado para SOFOMES
¿Qué es un software de crédito estructurado para SOFOMES?
Es una plataforma especializada para administrar operaciones de crédito con diferentes reglas, condiciones, garantías, calendarios, disposiciones y procesos. Puede cubrir originación, administración, cobranza, garantías, reportes y seguimiento.
¿Una SOFOM pequeña necesita este tipo de software?
Puede ser útil incluso con una cartera relativamente pequeña si existen productos complejos, procesos manuales o planes de crecimiento. La necesidad depende más de la complejidad operativa que del número absoluto de créditos.
¿Puede administrar diferentes productos de crédito?
Sí, siempre que la plataforma tenga un motor configurable. Una solución flexible puede manejar diferentes tasas, plazos, comisiones, calendarios y políticas.
¿Puede automatizar la cobranza?
Sí. Puede generar calendarios, alertas, tareas y segmentaciones de cartera. Las reglas específicas deben configurarse conforme a las políticas de cobranza de la institución.
¿Puede integrarse con un ERP?
Depende de la arquitectura del software. Una plataforma con APIs puede intercambiar información con sistemas contables, ERP, CRM, bancos y otras aplicaciones.
¿Puede administrar garantías?
Sí, si cuenta con un módulo específico. Esto permite asociar garantías con créditos, clientes, documentos, valores, vigencias y estatus.
¿El software sustituye las obligaciones regulatorias?
No. El software es una herramienta de apoyo. La SOFOM continúa siendo responsable de cumplir las disposiciones que le sean aplicables.
¿Qué diferencia existe entre un sistema de cobranza y uno de crédito?
Un sistema de cobranza se concentra principalmente en recuperar pagos. Un sistema integral de crédito administra el ciclo completo: originación, análisis, autorización, formalización, disposición, cartera, cobranza, garantías y cierre.
¿Se puede migrar una cartera existente?
Sí, normalmente mediante procesos de migración de datos. Antes de hacerlo conviene limpiar, homologar y validar la información.
¿Qué indicadores debería mostrar el dashboard?
Al menos cartera vigente, cartera vencida, vencimientos, recuperación, saldos, concentración, colocación, cobranza y comportamiento por producto. Los indicadores deben adaptarse a las necesidades de cada institución.
Conclusión: tecnología para hacer crecer una SOFOM
El crecimiento de una SOFOM trae consigo una paradoja: mientras más créditos administra, más información genera y más difícil puede resultar controlarla manualmente.
Por eso, un software de crédito estructurado para SOFOMES debe ir mucho más allá de registrar préstamos.
Debe conectar la originación con la administración de cartera, la cobranza, las garantías, los documentos, los reportes y los indicadores de negocio.
La tecnología adecuada permite transformar procesos dispersos en un flujo integrado:
Prospecto → Originación → Autorización → Formalización → Disposición → Administración → Cobranza → Recuperación → Cierre
Y ese cambio tiene una consecuencia importante: la SOFOM puede dedicar menos tiempo a perseguir información y más tiempo a administrar su negocio.
En un mercado financiero donde la velocidad, la trazabilidad y la capacidad de adaptación son cada vez más importantes, contar con una plataforma tecnológica flexible puede convertirse en una pieza fundamental de la infraestructura operativa de una SOFOM.
La clave no es solamente digitalizar el crédito. Es construir una operación capaz de crecer con él.
Fuente oficial recomendada
Para revisar la información regulatoria vigente sobre SOFOMES, conviene consultar directamente la documentación publicada por la Comisión Nacional Bancaria y de Valores: CNBV — SOFOMES reguladas y normatividad aplicable
Nota: Las disposiciones aplicables pueden variar según el tipo de SOFOM, sus actividades y características. La información anterior es de carácter informativo y no sustituye asesoría.