Automatizar la cobranza en una SOFOM se ha convertido en una estrategia clave
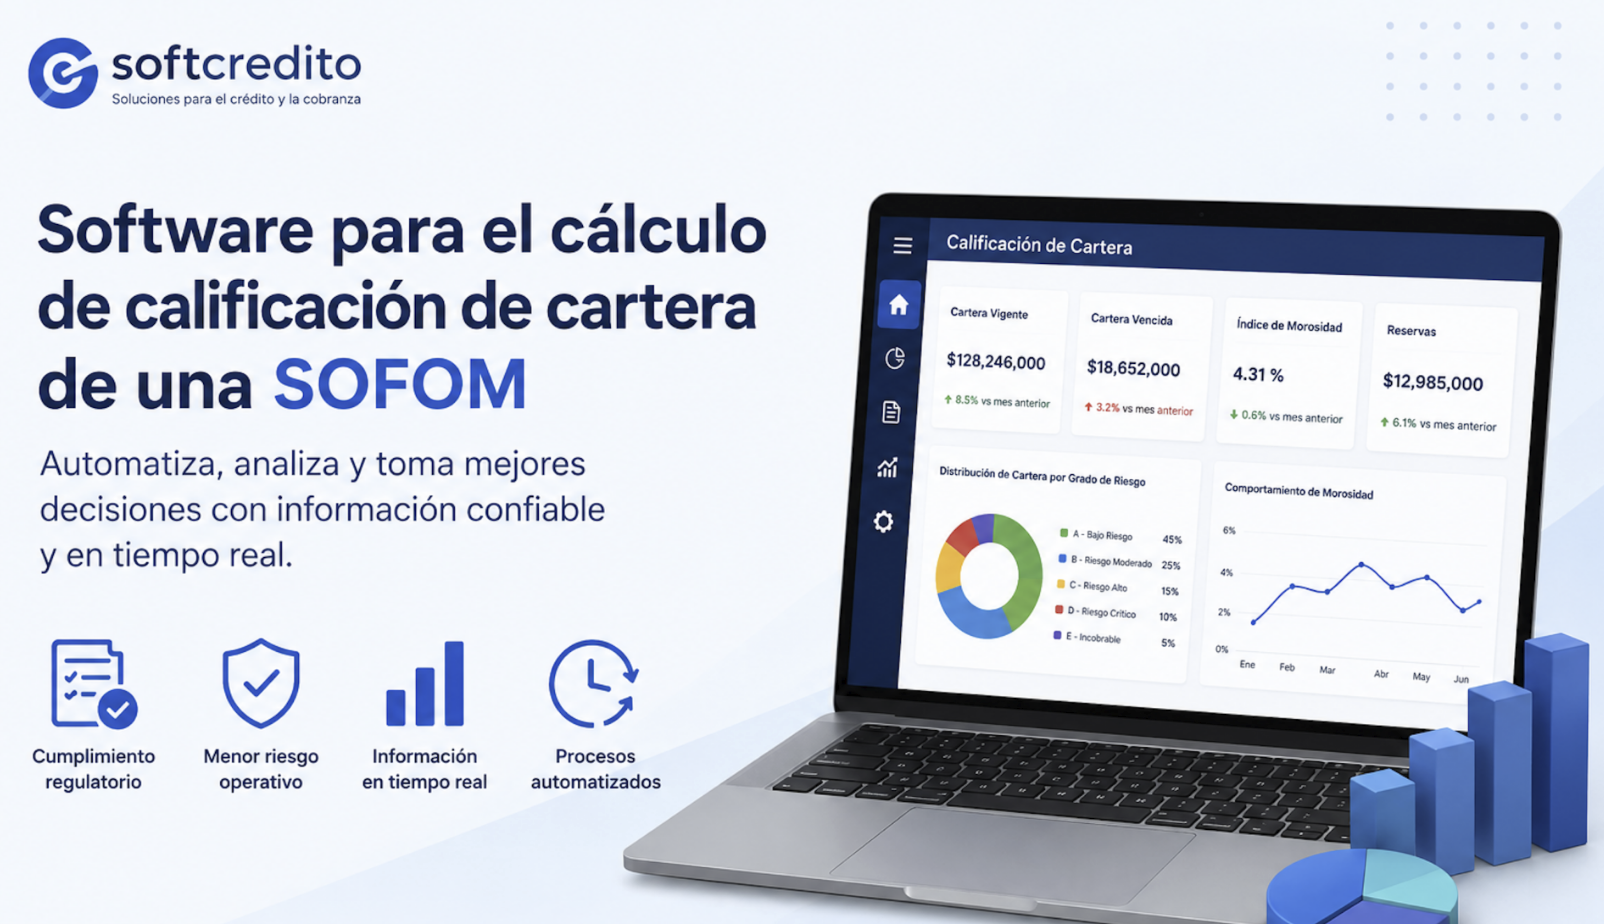
En una SOFOM, el proceso de cobranza puede involucrar cientos o miles de créditos, diferentes fechas de vencimiento, múltiples productos financieros y clientes con comportamientos de pago muy distintos. Cuando todo esto se administra mediante hojas de cálculo, llamadas manuales y recordatorios aislados, tarde o temprano aparecen errores, retrasos y oportunidades de recuperación que se pierden.
La buena noticia es que actualmente existen diferentes alternativas para digitalizar y automatizar la cobranza.
No todas requieren una transformación tecnológica gigantesca. Una SOFOM puede comenzar con automatizaciones sencillas y evolucionar hacia una plataforma integral de cobranza con inteligencia de datos.
La clave está en entender qué parte del proceso se quiere automatizar, qué información se tiene disponible y qué nivel de integración necesita la institución.
¿Por qué automatizar la cobranza en una SOFOM?
La cobranza es una de las áreas más importantes de una institución financiera. No basta con originar buenos créditos; también es necesario administrar correctamente los pagos, vencimientos, atrasos, convenios y recuperaciones.
Una estrategia para automatizar la cobranza en una SOFOM debe buscar tres objetivos principales:
1. Cobrar en el momento adecuado.
2. Utilizar el canal adecuado.
3. Asignar los recursos de cobranza al cliente correcto.
Parece sencillo, pero cuando una cartera tiene miles de operaciones, hacerlo manualmente resulta complicado.
Problemas de una cobranza manual
Entre los problemas más comunes encontramos:
· Llamadas realizadas demasiado tarde.
· Clientes que no reciben recordatorios.
· Seguimientos que dependen de un ejecutivo.
· Información dispersa.
· Falta de trazabilidad.
· Promesas de pago sin seguimiento.
· Dificultad para conocer la productividad de los gestores.
· Segmentación deficiente de la cartera.
· Reportes elaborados manualmente.
· Poca capacidad para identificar tendencias.
Por ejemplo, imaginemos una SOFOM con 5,000 créditos activos.
Si cada crédito requiere diferentes acciones dependiendo de su fecha de pago, días de atraso, saldo, producto y comportamiento histórico, administrar esa cartera mediante Excel puede convertirse rápidamente en un verdadero dolor de cabeza.
Beneficios de automatizar
Una plataforma automatizada puede identificar diariamente qué clientes deben recibir una acción.
Por ejemplo:
Situación Acción automática
Pago próximo Enviar recordatorio
Pago vencido 1 día Notificación
3 días de atraso WhatsApp + tarea
7 días de atraso Asignar gestor
15 días de atraso Escalar cobranza
30 días de atraso Generar estrategia especial
Promesa de pago Crear seguimiento
Pago recibido Cerrar gestión
De esta manera, el sistema deja de ser simplemente una base de datos y se convierte en un motor operativo de cobranza.
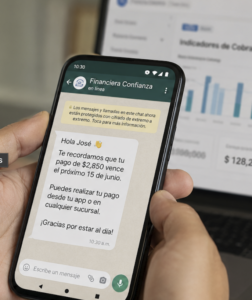
2. Opción 1: recordatorios automáticos de pago
Esta es probablemente la forma más sencilla de comenzar.
El sistema identifica los créditos próximos a vencer y envía automáticamente mensajes al cliente.
Los mensajes pueden programarse, por ejemplo:
· 7 días antes del vencimiento.
· 3 días antes.
· 1 día antes.
· El día del vencimiento.
· 1 día después.
· 3 días después.
· 7 días después.
El objetivo es prevenir el atraso antes de que ocurra.
Canales de comunicación
Una solución moderna puede combinar:
· SMS.
· Correo electrónico.
· WhatsApp.
· Notificaciones push.
· Llamadas.
· Portal web.
· Aplicación móvil.
La ventaja de combinar canales es que no todos los clientes responden de la misma manera.
Un cliente puede ignorar un correo, pero contestar un WhatsApp inmediatamente.
Ejemplo de flujo automatizado
Supongamos que un crédito vence el día 15.
El sistema podría configurar:
Día 8: “Su próximo pago vence el 15 de septiembre.”
Día 12: “Le recordamos que su pago está próximo a vencer.”
Día 14: “Su pago vence mañana.”
Día 15: “Hoy corresponde realizar su pago.”
Día 16: “Detectamos que su pago aún no ha sido registrado.”
Esto reduce considerablemente la necesidad de que un gestor realice manualmente cada contacto.
3. Opción 2: cobranza mediante reglas de negocio
Aquí comienza una automatización mucho más poderosa.
En lugar de limitarse a enviar mensajes, el sistema puede tomar decisiones automáticamente.
Por ejemplo:
SI días de atraso > 5 Y saldo vencido > $10,000 ENTONCES asignar gestor especializado.
Estas reglas pueden convertirse en un motor de cobranza.
Diseño de reglas
Una SOFOM puede establecer reglas utilizando variables como:
· Días de atraso.
· Saldo vencido.
· Saldo insoluto.
· Número de pagos vencidos.
· Historial de pagos.
· Número de promesas incumplidas.
· Producto financiero.
· Zona geográfica.
· Tipo de cliente.
· Riesgo.
· Número de contactos realizados.
El sistema evalúa estas condiciones automáticamente.
Segmentación de cartera
Una segmentación sencilla podría ser:
Segmento Días de atraso Estrategia
Preventiva 0 Recordatorio
Temprana 1-7 Digital
Intermedia 8-30 Gestor
Tardía 31-90 Cobranza especializada
Crítica +90 Estrategia intensiva
Esto permite que los gestores no pierdan tiempo realizando exactamente la misma actividad con todos los clientes.
4. Opción 3: utilizar un software especializado de cobranza
Para una SOFOM con una cartera considerable, probablemente sea conveniente utilizar un sistema especializado.
El software puede centralizar información de cartera, pagos, vencimientos, gestiones, convenios y recuperación.
Funcionalidades esenciales
Un sistema moderno debería incluir:
· Administración de cartera.
· Gestión de vencimientos.
· Control de morosidad.
· Agenda de cobranza.
· Asignación automática de cuentas.
· Bitácora de gestiones.
· Promesas de pago.
· Convenios.
· Reestructuras.
· Notificaciones.
· Dashboard de cobranza.
· Reportes.
· Indicadores.
· Integración con sistemas externos.
· Control de usuarios y permisos.
Una ventaja importante es la trazabilidad.
La institución debe poder saber qué ocurrió con cada cuenta:
¿Quién la gestionó? ¿Cuándo se contactó? ¿Qué respondió el cliente? ¿Qué promesa realizó? ¿Cuándo debe volver a contactarse? ¿Se cumplió la promesa?
Integración con el core financiero
La automatización funciona mucho mejor cuando el sistema de cobranza se integra con el core financiero.
Por ejemplo:
Core financiero → Cobranza
El core proporciona:
· Créditos.
· Clientes.
· Saldos.
· Pagos.
· Fechas de vencimiento.
· Morosidad.
Cobranza → Core
La plataforma puede devolver:
· Gestiones.
· Convenios.
· Promesas.
· Acuerdos.
· Resultados de contacto.
Así se evita mantener información duplicada.
5. Opción 4: cobranza omnicanal
La cobranza moderna no debería depender exclusivamente del teléfono.
Una estrategia omnicanal permite administrar diferentes medios desde una misma plataforma.
WhatsApp, SMS y correo
Los canales digitales permiten automatizar comunicaciones de bajo costo.
Por ejemplo:
WhatsApp: recordatorios, estados de cuenta, promesas de pago.
SMS: mensajes breves y urgentes.
Correo: estados de cuenta y documentación.
Portal: consulta y pago.
El secreto está en utilizar cada canal para una finalidad específica.
Gestión de llamadas
Las llamadas siguen siendo importantes, especialmente para cartera vencida.
Sin embargo, el sistema puede hacer que sean más eficientes.
En lugar de entregar al gestor una lista de 500 clientes, puede mostrarle:
25 cuentas prioritarias para gestionar hoy.
Cada cuenta puede incluir:
· Teléfono.
· Saldo.
· Días de atraso.
· Última gestión.
· Última promesa.
· Historial de pagos.
· Comentarios.
· Próxima acción.
Esto transforma al gestor en un usuario mucho más productivo.
6. Opción 5: automatizar convenios y promesas de pago
Una de las áreas que más puede beneficiarse de la automatización es la administración de promesas de pago.
Un problema habitual es que un gestor registra:
“Cliente promete pagar el viernes.”
Pero después nadie da seguimiento.
Un sistema automatizado puede convertir esa promesa en una tarea.
Ejemplo
El cliente promete pagar:
$8,000 el viernes.
El sistema registra:
· Fecha.
· Importe.
· Usuario que capturó la promesa.
· Crédito.
· Cliente.
· Canal.
· Fecha de seguimiento.
Cuando llega el viernes, el sistema verifica si existe el pago.
Si existe:
Promesa cumplida.
Si no existe:
Promesa incumplida → nueva acción de cobranza.
Reestructuras
La automatización también puede apoyar procesos de:
· Reestructuración.
· Convenios.
· Condonaciones autorizadas.
· Planes de pago.
· Diferimientos.
Pero es importante establecer controles y autorizaciones.
No todo debe quedar a criterio del gestor.
Una buena plataforma utiliza reglas de autorización para determinar qué puede hacer cada usuario.
7. Opción 6: cobranza predictiva
Aquí entramos en un nivel más avanzado.
En lugar de preguntarse:
“¿Quién está atrasado?”
el sistema puede intentar responder:
“¿Quién probablemente se atrasará?”
Esto permite realizar cobranza preventiva.
Scoring de cobranza
Se puede construir un indicador utilizando variables históricas como:
· Puntualidad.
· Frecuencia de at
rasos.
· Número de pagos.
· Antigüedad del crédito.
· Saldo.
· Promesas incumplidas.
· Contactabilidad.
· Historial de recuperación.
El resultado pue
Score Riesgo Acción
90-100 Bajo Digital
70-89 Medio Preventiva
50-69 Alto Gestor
0-49 Crítico Especializada
No se trata simplemente de cobrar más fuerte.
Se trata de cobrar de manera más inteligente.
Priorización
Supongamos que un gestor tiene 100 cuentas.
El sistema puede ordenarlas considerando:
Probabilidad de recuperación × saldo × urgencia.
Así puede concentrarse primero en las cuentas donde existe una mayor oportunidad de recuperación.
8. Opción 7: inteligencia artificial aplicada a cobranza
La inteligencia artificial puede complementar la automatización tradicional.
No necesariamente significa reemplazar a los gestores.
Más bien puede ayudarles a tomar mejores decisiones.
IA aplicada a cobranza
Algunas aplicaciones posibles son:
· Clasificación automática de clientes.
· Predicción de incumplimiento.
· Análisis de conversaciones.
· Recomendación de siguiente acción.
· Resumen automático de gestiones.
· Generación de mensajes.
· Identificación de patrones.
· Asistentes virtuales.
Por ejemplo, después de una conversación con un cliente, un sistema podría generar automáticamente:
“Cliente contactado. Manifiesta dificultad temporal de liquidez. Solicita realizar pago parcial el próximo viernes. Requiere seguimiento.”
Esto ahorra tiempo administrativo.
Chatbots y asistentes
Un chatbot puede responder preguntas frecuentes:
· ¿Cuánto debo?
· ¿Cuándo vence mi pago?
· ¿Dónde puedo pagar?
· ¿Cuál es mi saldo?
· ¿Puedo solicitar un convenio?
· ¿Qué documentación necesito?
Los casos complejos pueden enviarse directamente a un asesor.
9. Indicadores para medir la cobranza
Automatizar sin medir resultados no sirve de mucho.
Una SOFOM debería construir un dashboard de cobranza.
Algunos indicadores importantes son:
KPI Qué mide
Índice de morosidad Calidad de cartera
Recuperación Dinero recuperado
Promesas cumplidas Efectividad de acuerdos
Contactabilidad Capacidad de contactar
Recuperación por gestor Productividad
Recuperación por canal Efectividad digital
Roll Rate Evolución de atrasos
Costo de cobranza Eficiencia
Cartera vencida Exposición
KPI Qué mide
Tiempo promedio de recuperación Velocidad
También es recomendable medir el costo por peso recuperado.
Este indicador permite determinar si una estrategia realmente está generando eficiencia.
10. ¿Cómo implementar la automatización?
No es necesario implementar todo de golpe.
De hecho, normalmente es mejor hacerlo por etapas.
Etapa 1: diagnóstico
Analizar:
· Cartera.
· Productos.
· Procesos.
· Sistemas.
· Canales.
· Personal.
· Indicadores.
Etapa 2: automatización básica
Comenzar con:
· Recordatorios.
· Vencimientos.
· Notificaciones.
· Tareas automáticas.
Etapa 3: motor de cobranza
Agregar:
· Reglas.
· Segmentación.
· Asignación automática.
· Escalamiento.
Etapa 4: omnicanalidad
Integrar:
· WhatsApp.
· SMS.
· Correo.
· Telefonía.
Etapa 5: analítica
Crear:
· Dashboards.
· KPIs.
· Scoring.
· Modelos predictivos.
Etapa 6: inteligencia artificial
Finalmente incorporar:
· Predicción.
· Asistentes.
· Automatización inteligente.
· Recomendaciones.
La evolución puede verse así:
Excel → Automatización → Software → Motor de reglas → Analítica → IA
11. Arquitectura recomendada para una SOFOM
Una arquitectura tecnológica puede dividirse en varias capas.
CLIENTE
│
┌──────────┴──────────┐
│ Canales digitales │
│ WhatsApp / SMS │
│ Email / Portal │
└──────────┬──────────┘
│
MOTOR DE COBRANZA
│
┌───────────┼───────────┐
│ │ │
Reglas Scoring IA
│ │ │
└───────────┼───────────┘
│
CARTERA / CORE
│
┌──────────┴──────────┐
│ │
Reportes Pagos
y BI y saldos
Esta arquitectura permite que la cobranza no sea un módulo aislado, sino parte del ecosistema tecnológico de la SOFOM.
12. Seguridad y cumplimiento
La automatización también debe contemplar seguridad.
Una plataforma de cobranza maneja información financiera y personal, por lo que debe implementar controles adecuados.
Entre ellos:
· Roles y permisos.
· Autenticación.
· Bitácoras.
· Cifrado.
· Control de sesiones.
· Auditoría.
· Respaldos.
· Monitoreo.
· Protección de APIs.
· Gestión de información personal.
También es recomendable revisar el marco regulatorio aplicable a la institución y sus procesos de cobranza. Para información institucional sobre regulación financiera en México, puede consultarse CONDUSEF.
La tecnología debe facilitar el cumplimiento, no convertirse en un riesgo adicional.
13. ¿Cuánto cuesta automatizar la cobranza?
El costo depende del nivel de automatización.
Una solución básica puede enfocarse únicamente en comunicaciones.
Una plataforma empresarial puede incluir:
· Integración con core.
· Motor de reglas.
· Aplicación para gestores.
· APIs.
· WhatsApp.
· Telefonía.
· BI.
· Scoring.
· IA.
Por ello, no existe un precio único.
La recomendación es calcular primero el retorno de inversión.
Por ejemplo:
Si una SOFOM recupera adicionalmente $500,000 mensuales gracias a la automatización, y el costo mensual de la solución es $100,000, existe una diferencia considerable a favor del proyecto.
Preguntas frecuentes
¿Qué significa automatizar la cobranza en una SOFOM?
Significa utilizar software, reglas, comunicaciones digitales y analítica para ejecutar automáticamente una parte de las actividades relacionadas con el seguimiento y recuperación de créditos.
¿La automatización reemplaza a los gestores de cobranza?
No necesariamente. Su principal objetivo es aumentar la productividad de los gestores. El sistema puede encargarse de tareas repetitivas mientras los colaboradores atienden casos que requieren negociación o intervención humana.
¿Se puede automatizar la cobranza por WhatsApp?
Sí. Puede utilizarse para recordatorios, seguimiento y determinadas interacciones con clientes, siempre considerando las políticas del canal, consentimiento, privacidad y las obligaciones regulatorias aplicables.
¿Qué es un motor de reglas de cobranza?
Es un componente de software que evalúa condiciones de una cuenta y determina automáticamente qué acción debe ejecutarse.
Por ejemplo:
7 días de atraso + saldo mayor a $20,000 → asignar gestor especializado.
¿Se puede integrar un sistema de cobranza con el core financiero?
Sí. Una arquitectura mediante APIs permite intercambiar información entre el sistema de cartera, cobranza, pagos y otros componentes.
¿Qué beneficios obtiene una SOFOM?
Entre los principales están:
· Mayor productividad.
· Menor trabajo manual.
· Mejor seguimiento.
· Mayor trazabilidad.
· Reducción de errores.
· Mejor segmentación.
· Cobranza preventiva.
· Mayor capacidad de análisis.
¿Cuánto tiempo toma implementar un sistema de cobranza?
Depende del alcance, número de integraciones, reglas, canales y migración de información. Una implementación inicial puede comenzar con procesos básicos y posteriormente incorporar funcionalidades más avanzadas.
¿La inteligencia artificial es necesaria?
No necesariamente. Una SOFOM puede obtener resultados importantes mediante automatización tradicional, reglas de negocio y analítica. La IA puede incorporarse posteriormente para mejorar predicciones y productividad.
Automatizar la cobranza en una SOFOM no significa simplemente enviar mensajes automáticos a los clientes
La verdadera transformación consiste en crear un proceso inteligente capaz de determinar:
a quién contactar, cuándo contactar, por qué canal, qué acción realizar y cuándo escalar el caso.
Las SOFOM pueden comenzar con recordatorios automáticos y posteriormente incorporar un motor de reglas, gestión omnicanal, promesas de pago, analítica, scoring e inteligencia artificial.
El objetivo final es construir una cobranza más eficiente, medible, trazable y escalable.
En un mercado financiero cada vez más digital, la diferencia no estará únicamente en tener una buena cartera, sino en tener la tecnología necesaria para administrarla correctamente.
Y aquí está el punto clave: no se trata de cobrar más; se trata de cobrar mejor.
Si estás desarrollando una plataforma tecnológica para una SOFOM, una buena estrategia es diseñar desde el inicio el motor de reglas de cobranza, el workflow de gestión y el modelo de datos, para que posteriormente sea sencillo agregar WhatsApp, BI, scoring e inteligencia artificial.
La automatización debe convertirse en una ventaja competitiva, no solamente en una herramienta admitriva.