Administrar una cartera de microcréditos puede convertirse rápidamente en una tarea compleja cuando la operación crece
Lo que inicialmente puede manejarse con hojas de cálculo, archivos y mensajes de WhatsApp, después requiere procesos mucho más estructurados.
Una solución para administrar microcréditos permite centralizar la información del cliente, automatizar el cálculo de los créditos, controlar las autorizaciones y dar seguimiento a la cartera durante todo el ciclo de vida del préstamo.
Además, una plataforma especializada puede integrar originación, análisis de crédito, dispersión, cobranza, pagos, comisiones, contabilidad y reportes. En pocas palabras, se trata de pasar de una operación reactiva a una operación basada en procesos y datos.
En México, este tema resulta especialmente relevante para instituciones financieras y empresas que otorgan crédito de manera habitual y profesional. Por ejemplo, las SOFOMES tienen como objeto principal actividades como el otorgamiento de crédito, arrendamiento financiero o factoraje financiero.
Índice y estructura del artículo
Nivel Sección Objetivo
H1 Solución para administrar microcréditos Presentar la solución integral
H2 ¿Qué es una plataforma para microcréditos? Explicar el concepto
H3 Administración integral Definir el alcance
H3 Automatización Explicar beneficios
H2 ¿Por qué administrar microcréditos con software? Identificar problemas
H3 Reducción de errores Mejorar operación
H3 Control de cartera Mejorar seguimiento
H2 Módulos indispensables Definir funcionalidades
H3 Clientes Administrar expedientes
H3 Originación Digitalizar solicitudes
H3 Crédito Administrar contratos
Nivel Sección Objetivo
H3 Cobranza Controlar pagos
H3 Reportes Medir desempeño
H2 Flujo de un microcrédito Explicar proceso
H3 Solicitud Captura
H3 Evaluación Análisis
H3 Aprobación Decisión
H3 Dispersión Entrega
H3 Cobranza Recuperación
H2 Motor de reglas Automatizar decisiones
H3 Reglas de crédito Controlar políticas
H2 Indicadores financieros Medir cartera
H3 Mora Control de riesgo
H2 Integraciones Conectar sistemas
H2 Seguridad y cumplimiento Proteger información
H2 FAQs Resolver preguntas frecuentes
H2 Conclusión Resumir beneficios
¿Qué es una plataforma para administrar microcréditos?
Una plataforma para administrar microcréditos es un sistema especializado para controlar las diferentes etapas de un préstamo, desde la captación del solicitante hasta la liquidación del crédito.
A diferencia de un sistema administrativo genérico, un software de microcréditos debe comprender conceptos financieros específicos como:
· Capital.
· Intereses.
· Comisiones.
· Plazos.
· Periodicidad de pago.
· Amortizaciones.
· Saldos.
· Mora.
· Pagos anticipados.
· Reestructuras.
· Renovaciones.
· Castigos.
· Recuperaciones.
Por eso, una solución para administrar microcréditos debe diseñarse alrededor del ciclo financiero del crédito y no solamente alrededor de la captura de información.
Administración integral del crédito
El objetivo es contar con una sola fuente de información.
Por ejemplo:
Prospecto → Cliente → Solicitud → Evaluación → Aprobación → Contrato → Dispersión → Pagos → Cobranza → Liquidación
Cada etapa genera información que debe quedar relacionada con las demás.
Así, el área comercial puede consultar solicitudes, crédito puede analizar expedientes, operaciones puede controlar desembolsos y cobranza puede identificar vencimientos.
Automatización de procesos
La automatización es uno de los principales beneficios.
Un sistema puede calcular automáticamente:
· Tabla de amortización.
· Intereses.
· IVA cuando corresponda.
· Comisiones.
· Fechas de vencimiento.
· Días de atraso.
· Intereses moratorios.
· Saldo insoluto.
· Saldo vencido.
· Próximo pago.
· Total liquidación.
Esto disminuye considerablemente la dependencia de cálculos manuales.
¿Por qué administrar microcréditos con software?
El crecimiento de una cartera normalmente genera un problema: la operación comienza a fragmentarse.
Una persona tiene información en Excel, otra en un sistema contable, otra en correos y el área de cobranza utiliza una aplicación diferente.
El resultado es conocido: información duplicada, errores, falta de trazabilidad y dificultad para conocer la situación real de la cartera.
Reducción de errores
Supongamos que una institución administra 2,000 créditos.
Si cada crédito requiere múltiples cálculos y movimientos, realizar operaciones manualmente aumenta la posibilidad de errores.
Un sistema especializado puede generar automáticamente las operaciones de acuerdo con las políticas configuradas.
Control de cartera
La administración de cartera debe permitir conocer rápidamente:
Indicador Ejemplo
Cartera vigente $8,500,000
Cartera vencida $950,000
Índice de morosidad 10.05%
Clientes activos 1,850
Créditos activos 2,000
Pagos del día $185,000
Recuperación mensual $3,200,000
La información puede presentarse mediante dashboards para dirección, operaciones, crédito y cobranza.
Trazabilidad
Cada movimiento debería generar una bitácora:
Usuario + fecha + hora + operación + importe + información anterior + información nueva
Esto es especialmente importante cuando existen diferentes niveles de autorización.
Módulos indispensables de una solución para administrar microcréditos
Una plataforma robusta debe ser modular.
No todas las instituciones necesitan exactamente los mismos productos, pero existen componentes fundamentales.
1. Administración de clientes
El expediente puede concentrar:
· Datos personales.
· Datos de contacto.
· Información laboral.
· Información económica.
· Referencias.
· Documentos.
· Historial crediticio interno.
· Créditos anteriores.
· Comportamiento de pago.
· Garantías.
· Avales o acreditados relacionados.
El expediente debe mantenerse actualizado y contar con controles de acceso.
2. Originación de créditos
La originación comienza con la solicitud.
El sistema puede permitir capturar:
· Producto.
· Monto solicitado.
· Plazo.
· Periodicidad.
· Destino.
· Ingresos.
· Gastos.
· Referencias.
· Garantías.
También puede establecer diferentes formularios dependiendo del producto.
Por ejemplo, el expediente de un microcrédito productivo puede requerir información diferente al de un crédito personal.
3. Evaluación crediticia
Esta etapa permite determinar si una solicitud cumple las políticas de la institución.
El sistema puede considerar:
· Capacidad de pago.
· Antigüedad laboral.
· Ingresos.
· Endeudamiento.
· Historial interno.
· Historial externo cuando exista integración.
· Score.
· Garantías.
· Antigüedad como cliente.
El resultado puede generar una clasificación automática:
Aprobable / Revisión manual / Rechazado
4. Administración del crédito
Una vez aprobado, el sistema debe administrar el crédito durante toda su vida.
Entre las funciones importantes están:
· Contrato.
· Tabla de amortización.
· Disposición.
· Pagos.
· Reestructuras.
· Renovaciones.
· Convenios.
· Liquidaciones.
· Cancelaciones.
· Castigos.
5. Cobranza
La cobranza debe estar conectada directamente con la cartera.
El sistema puede clasificar los créditos por días de atraso:
Etapa Días
Vigente 0
Preventiva 1-7
Gestión temprana 8-30
Etapa Días
Mora 31-60
Mora avanzada 61-90
Recuperación intensiva +90
Los parámetros deben ser configurables de acuerdo con las políticas de cada institución.
6. Reportes
La dirección necesita información ejecutiva.
Algunos reportes indispensables son:
· Cartera total.
· Cartera vigente.
· Cartera vencida.
· Aging de cartera.
· Recuperación.
· Colocación.
· Originación.
· Productividad de cobranza.
· Rentabilidad.
· Comisiones.
· Castigos.
· Recuperaciones.
· Concentración por producto.
· Concentración geográfica.
Flujo completo de un microcrédito
Una buena solución debe representar digitalmente el proceso operativo real.
Solicitud
El cliente solicita un crédito y proporciona la información necesaria.
La plataforma genera un folio único.
Evaluación
El sistema valida los datos y ejecuta las reglas de crédito.
Puede realizar validaciones automáticas antes de enviar el expediente a un analista.
Aprobación
La solicitud puede seguir diferentes rutas.
Por ejemplo:
Monto ≤ $20,000 → aprobación automática
$20,001-$100,000 → analista
>$100,000 → comité
Esto permite crear políticas diferenciadas.
Dispersión
Una vez autorizada la operación, se genera la instrucción de desembolso.
El sistema registra:
· Fecha.
· Cuenta destino.
· Importe.
· Referencia.
· Usuario.
· Estatus.
Cobranza
Cada vencimiento genera una obligación de pago.
El sistema identifica automáticamente los créditos próximos a vencer y los que ya presentan atraso.
Liquidación
Cuando el cliente cubre el saldo total, el crédito cambia a estado Liquidado.
Sin embargo, la información histórica debe conservarse para análisis y futuras renovaciones.
El motor de reglas: el corazón de la operación
Uno de los componentes más importantes de una solución moderna es el motor de reglas de crédito.
En lugar de programar cada política directamente en el código, las reglas pueden configurarse.
Por ejemplo:
Regla 1: Edad mínima = 18 años.
Regla 2: Ingreso mensual mínimo = $10,000.
Regla 3: Pago mensual ≤ 35% del ingreso disponible.
Regla 4: Cliente con crédito vencido > 30 días = no elegible.
Regla 5: Score mínimo = 650.
El sistema evalúa todas las condiciones y determina el resultado.
Ventajas del motor de reglas
Permite modificar políticas sin reconstruir todo el sistema.
También facilita tener reglas diferentes por:
· Producto.
· Sucursal.
· Segmento.
· Zona geográfica.
· Tipo de cliente.
· Monto.
· Plazo.
Esto convierte al software en una plataforma flexible y no en una aplicación rígida.
Indicadores financieros que debe controlar el sistema
Administrar microcréditos correctamente requiere mucho más que saber cuánto dinero se prestó.
La dirección debe conocer la calidad y rentabilidad de la cartera.
Cartera vigente
Representa los créditos que mantienen sus pagos de acuerdo con el calendario establecido.
Cartera vencida
Corresponde a los créditos que presentan obligaciones vencidas.
Índice de morosidad
Una métrica básica es:
Morosidad = Cartera vencida / Cartera total × 100
Por ejemplo:
Si la cartera total es de $10 millones y $800,000 están vencidos:
$800,000 / $10,000,000 = 8%
Este indicador permite evaluar rápidamente la calidad de la cartera.
Recuperación
También debe medirse cuánto recupera el equipo de cobranza.
Algunos indicadores útiles son:
· Recuperación del día.
· Recuperación semanal.
· Recuperación mensual.
· Recuperación por gestor.
· Recuperación por zona.
· Recuperación por producto.
· Recuperación por antigüedad de mora.
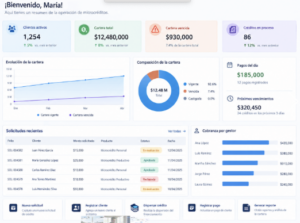
Una solución moderna debe permitir visualizar la operación mediante un tablero ejecutivo.
Un dashboard puede incluir:
Colocación
· Créditos nuev
· Monto colocado.
· Número de clientes.
· Ticket promedio.
Cartera
· Cartera total.
· Cartera vigente.
· Cartera vencida.
· Mora.
· Cartera castigada.
Cobranza
· Cobranza realizada.
· Cobranza pendiente.
· Promesas de pago.
· Cumplimiento de promesas.
Rentabilidad
· Intereses generados.
· Comisiones.
· Costos.
· Pérdidas crediticias.
· Margen financiero.
De esta manera, la dirección deja de depender de reportes manuales para conocer el desempeño del negocio.
Integraciones necesarias
Una solución para administrar microcréditos rara vez funciona de manera aislada.
Puede requerir integración con:
· Bancos.
· Sistemas de pagos.
· Buró de crédito.
· Contabilidad.
· ERP.
· CRM.
· Nómina.
· Facturación.
· Identidad digital.
· Firma electrónica.
· Mensajería SMS.
· WhatsApp.
· Correo electrónico.
Una arquitectura basada en APIs permite conectar diferentes sistemas sin duplicar información.
Seguridad y cumplimiento
El software financiero debe diseñarse con seguridad desde el inicio.
Algunas medidas recomendables son:
· Control de acceso por roles.
· Autenticación robusta.
· Bitácora de operaciones.
· Cifrado.
· Respaldo.
· Segregación de funciones.
· Control de sesiones.
· Historial de cambios.
· Políticas de contraseñas.
· Monitoreo de actividad.
En México, además, las obligaciones regulatorias dependen del tipo de entidad y actividad.
Por ejemplo, las SOFOMES ENR están sujetas a obligaciones relacionadas con prevención de lavado de dinero y financiamiento al terrorismo, dentro del ámbito correspondiente.
Por ello, el software debe configurarse de acuerdo con la estructura legal y regulatoria específica de cada institución.
Contratos y documentación
El sistema debe permitir generar documentos a partir de plantillas.
Por ejemplo:
· Solicitud.
· Contrato.
· Carátula.
· Tabla de amortización.
· Pagaré.
· Convenio.
· Carta de liquidación.
· Estado de cuenta.
Además, es importante mantener control de versiones.
CONDUSEF cuenta con el Registro de Contratos de Adhesión (RECA), donde pueden consultarse contratos de instituciones financieras y sus productos.
¿Cómo elegir una solución para administrar microcréditos?
Antes de contratar o desarrollar una plataforma, conviene evaluar cinco dimensiones.
Dimensión Pregunta
Funcional ¿Cubre todo el ciclo del crédito?
Técnica ¿Tiene APIs e integraciones?
Operativa ¿Permite configurar procesos?
Financiera ¿El costo es proporcional a la cartera?
Seguridad ¿Protege adecuadamente la información?
También hay que preguntar si el proveedor permite configurar nuevos productos.
Esto es fundamental porque las instituciones financieras suelen modificar sus productos con el tiempo.
Software estándar vs. desarrollo a la medida
Existen dos caminos principales.
Software estándar
Es más rápido de implementar.
Sus ventajas son:
· Menor tiempo inicial.
· Procesos previamente desarrollados.
· Actualizaciones del proveedor.
· Menor inversión inicial.
La desventaja es que puede tener limitaciones cuando la operación requiere reglas muy específicas.
Desarrollo a la medida
Permite construir exactamente el flujo requerido.
Es conveniente cuando existen:
· Productos financieros diferenciados.
· Reglas complejas.
· Integraciones específicas.
· Procesos propios.
· Alto volumen de operaciones.
En ambos casos, lo importante es que el sistema pueda evolucionar.
¿Cuánto puede automatizar una plataforma?
Prácticamente todo el proceso operativo puede digitalizarse.
Un ejemplo de flujo automatizado sería:
Captura → Validación → Scoring → Aprobación → Contrato → Firma → Dispersión → Amortización → Cobranza → Liquidación
El objetivo no es eliminar al personal.
El objetivo es que las personas se concentren en las decisiones que realmente requieren criterio y que el sistema se encargue de las tareas repetitivas.
¿Qué beneficios obtiene una institución?
Los principales beneficios son:
1. Mayor control de cartera.
2. Menor cantidad de errores.
3. Mayor velocidad de originación.
4. Mejor seguimiento de cobranza.
5. Información financiera en tiempo real.
6. Mayor trazabilidad.
7. Automatización de cálculos.
8. Reducción de tareas administrativas.
9. Mejor experiencia para el cliente.
10. Capacidad de crecimiento.
Además, la información histórica permite analizar qué productos, segmentos y políticas generan mejores resultados.
Preguntas frecuentes sobre la administración de microcréditos
¿Qué es una solución para administrar microcréditos?
Es un software especializado que permite gestionar el ciclo completo de los préstamos: clientes, solicitudes, evaluación, autorización, contratos, dispersión, pagos, cobranza, cartera y reportes.
¿Una plataforma puede calcular automáticamente los pagos?
Sí. Puede calcular tablas de amortización, capital, intereses, comisiones, saldos y fechas de vencimiento de acuerdo con las reglas configuradas.
¿Puede manejar diferentes productos de crédito?
Sí. Una plataforma correctamente diseñada puede manejar múltiples productos con diferentes montos, plazos, tasas, periodicidades, comisiones y reglas de aprobación.
¿Puede automatizar la cobranza?
Sí. Puede generar calendarios de cobranza, identificar vencimientos, clasificar morosidad, asignar cuentas a gestores y registrar promesas de pago.
¿Puede integrarse con bancos?
Sí. Una arquitectura basada en APIs puede conectarse con servicios bancarios y sistemas de pago, dependiendo de las interfaces disponibles de cada proveedor.
¿Puede administrar créditos grupales?
Sí. El modelo puede incorporar grupos solidarios, integrantes, responsables, ciclos, garantías y reglas de responsabilidad, siempre que el producto financiero lo requiera.
¿Puede generar estados de cuenta?
Sí. El sistema puede generar estados de cuenta con movimientos, pagos, intereses, comisiones, saldo y próximos vencimientos.
¿Una SOFOM puede utilizar este tipo de software?
Sí. Una SOFOM puede utilizar plataformas tecnológicas para administrar sus operaciones de crédito. Sin embargo, la configuración del sistema debe considerar las obligaciones legales y regulatorias aplicables al tipo de entidad.
¿El sistema puede manejar cobranza extrajudicial?
Sí. Puede registrar gestiones, llamadas, visitas, promesas de pago, convenios y resultados de cobranza, además de controlar las políticas internas aplicables.
¿Qué debe tener un buen software de microcréditos?
Como mínimo debería contar con clientes, originación, evaluación, productos, motor de reglas, contratos, amortizaciones, pagos, cobranza, cartera, reportes, seguridad e integraciones.
Conclusión
Una solución para administrar microcréditos puede convertirse en uno de los activos tecnológicos más importantes de una institución financiera.
El objetivo no es simplemente sustituir una hoja de Excel.
Se trata de construir una plataforma que permita controlar todo el ciclo financiero: desde que un prospecto solicita dinero hasta que el crédito es liquidado.
La verdadera ventaja aparece cuando la tecnología permite conectar originación, análisis, aprobación, operación, cobranza, cartera y dirección en un mismo ecosistema.
Para una empresa que busca crecer, la automatización también permite aumentar el volumen de operaciones sin incrementar proporcionalmente la carga administrativa.
Por eso, al seleccionar o desarrollar un sistema de este tipo, conviene pensar más allá de las funciones básicas. La pregunta no debería ser solamente “¿puede administrar créditos?”, sino:
“¿Puede convertirse en el motor operativo y financiero de nuestro negocio de crédito?”