Solución para administrar microcréditos en la nube que permite controlar clientes, créditos, cobranza, pagos y cartera desde una plataforma centralizada, segura y accesible
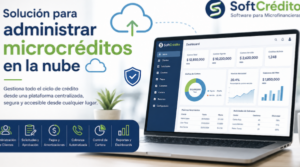
Administrar una cartera de microcréditos puede parecer sencillo cuando se tienen pocos clientes. El problema aparece cuando la operación comienza a crecer: más solicitudes, más asesores, más pagos, más cobranza y, por supuesto, más información que controlar.
En ese momento, trabajar con hojas de Excel, archivos independientes o sistemas que no están conectados entre sí puede convertirse en un verdadero dolor de cabeza.
Una solución para administrar microcréditos en la nube permite centralizar la información financiera y operativa en una sola plataforma, facilitando la gestión de clientes, solicitudes, créditos, pagos, cobranza y cartera.
La idea es sencilla: en lugar de que la información esté repartida entre computadoras, archivos y personas, toda la operación puede concentrarse en un sistema accesible desde cualquier lugar.
Para una SOFOM, microfinanciera, fintech o empresa dedicada al otorgamiento de créditos, esto representa mucho más que una cuestión tecnológica. Es una herramienta para mejorar el control operativo, reducir errores y disponer de información oportuna para tomar decisiones.
Índice del artículo
Sección Tema
1 ¿Qué es una solución para administrar microcréditos en la nube?
2 ¿Por qué las financieras necesitan digitalizar sus procesos?
3 7 ventajas de administrar microcréditos en la nube
4 Módulos indispensables de un software de microcréditos
5 Administración de clientes y expedientes
6 Gestión de solicitudes y aprobación de créditos
7 Control de pagos y amortizaciones
8 Automatización de la cobranza
9 Control de cartera y morosidad
10 Reportes y tableros de información
11 Seguridad y acceso a la información
Sección Tema
12 Software en la nube vs. Excel
13 ¿Cómo elegir un software para microcréditos?
14 Implementación de una plataforma
15 Preguntas frecuentes
16 Conclusión
¿Qué es una solución para administrar microcréditos en la nube?
Una solución para administrar microcréditos en la nube es un sistema diseñado para gestionar de manera centralizada las diferentes etapas de un crédito.
Esto incluye normalmente procesos como:
· Registro de clientes.
· Integración de expedientes.
· Captura de solicitudes.
· Evaluación crediticia.
· Autorización.
· Formalización.
· Generación de contratos.
· Cálculo de amortizaciones.
· Control de pagos.
· Gestión de cobranza.
· Seguimiento de cartera.
· Administración de asesores.
· Reportes financieros y operativos.
La principal diferencia frente a un sistema instalado localmente es que la información puede estar alojada en una infraestructura tecnológica accesible mediante internet.
Es parecido a pasar de tener un archivero enorme lleno de expedientes a contar con una oficina digital donde cada documento puede localizarse rápidamente.
Y aquí está uno de los puntos importantes: administrar créditos no consiste solamente en saber cuánto dinero se prestó.
También es necesario saber a quién se prestó, cuándo se otorgó, cuánto debe pagar, cuánto ha pagado, cuánto falta por pagar, qué está vencido y qué acciones de cobranza se han realizado.
Una plataforma especializada permite relacionar toda esa información.
¿Para quién está diseñado este tipo de software?
Una plataforma de administración de microcréditos puede utilizarse en diferentes organizaciones:
· SOFOMES.
· Microfinancieras.
· Fintech.
· Cooperativas.
· Empresas de crédito.
· Entidades que ofrecen crédito empresarial.
· Empresas de préstamos personales.
· Organizaciones de crédito grupal.
· Empresas que administran cartera propia o de terceros.
En México, las SOFOMES realizan de manera habitual y profesional actividades como el otorgamiento de crédito, arrendamiento financiero o factoraje financiero, dependiendo de su régimen y objeto social. La CNBV mantiene información y normatividad relacionada con el sector.
Por ello, un software financiero debe entenderse como una herramienta tecnológica que apoya la operación, pero no sustituye las obligaciones legales, regulatorias, contables o de cumplimiento que correspondan a cada entidad.
¿Por qué las financieras necesitan digitalizar sus procesos?
Imaginemos una financiera que comienza con 100 clientes.
Es posible que una hoja de cálculo sea suficiente durante los primeros meses. El asesor conoce personalmente a los clientes, el director conoce la cartera y las operaciones todavía son relativamente pequeñas.
Ahora imaginemos que esa misma empresa llega a 5,000 clientes.
La situación cambia por completo.
Hay cientos o miles de pagos diarios, diferentes productos de crédito, varios cobradores, sucursales, asesores y una cantidad considerable de información.
Entonces aparecen preguntas como:
¿Cuánto tenemos por cobrar hoy?
¿Cuántos clientes están vencidos?
¿Qué asesor tiene mayor cartera vencida?
¿Cuánto recuperamos esta semana?
¿Cuánto capital está colocado?
¿Qué créditos están próximos a vencer?
¿Qué clientes tienen pagos atrasados?
Si responder estas preguntas requiere abrir varios archivos, solicitar información a diferentes departamentos o esperar a que alguien prepare un reporte, existe un problema de control.
La digitalización busca precisamente reducir esa dependencia.
El crecimiento cambia las reglas del juego
Una financiera pequeña puede sobrevivir con procesos manuales.
Una financiera en crecimiento necesita procesos estandarizados.
Esa diferencia es fundamental.
El objetivo no es únicamente trabajar más rápido. También consiste en conseguir que la operación sea repetible, trazable y medible.
Un sistema especializado puede establecer reglas para que los procesos se ejecuten de manera consistente.
Por ejemplo:
1. Se registra al cliente.
2. Se integra su expediente.
3. Se captura la solicitud.
4. Se evalúa el crédito.
5. Se autoriza.
6. Se formaliza.
7. Se genera el calendario de pagos.
8. Se registra el desembolso.
9. Se controlan los pagos.
10. Se activa la cobranza cuando corresponde.
De esta forma, el proceso deja de depender exclusivamente de la memoria o experiencia de una persona.
7 ventajas de administrar microcréditos en la nube
La tecnología no hace magia. Sin embargo, cuando está correctamente implementada puede convertirse en una pieza importante de la operación financiera.
Estas son siete ventajas particularmente relevantes.
1. Información centralizada
Una de las mayores ventajas es tener la información en un solo lugar.
Cliente, crédito, pagos, saldo, vencimientos, cobranza y expediente pueden estar relacionados dentro de una misma plataforma.
Esto evita situaciones como:
“El dato lo tiene el área de crédito.”
“El pago lo tiene cobranza.”
“El expediente está con el asesor.”
“El reporte está en Excel.”
Cuando cada departamento maneja una versión diferente de la información, aumenta el riesgo de errores.
Con una base de datos centralizada, los diferentes usuarios pueden consultar la información que necesitan de acuerdo con sus permisos.
2. Acceso desde cualquier lugar
Al tratarse de una plataforma en la nube, los usuarios autorizados pueden acceder desde diferentes ubicaciones.
Esto resulta especialmente útil para organizaciones que cuentan con:
· Sucursales.
· Personal de cobranza.
· Asesores de campo.
· Oficinas regionales.
· Personal administrativo.
· Dirección financiera.
Un gerente puede consultar la cartera desde su computadora mientras un asesor trabaja desde una sucursal.
Eso sí: tener acceso desde internet no significa que todos deban tener acceso a todo. La administración de usuarios y permisos es fundamental.
3. Menos trabajo manual
La automatización permite reducir tareas repetitivas.
Por ejemplo, el sistema puede calcular automáticamente:
· Fechas de vencimiento.
· Saldos.
· Intereses según las reglas configuradas.
· Pagos pendientes.
· Días de atraso.
· Montos vencidos.
· Calendarios de amortización.
Esto disminuye la dependencia de cálculos manuales.
Y cuando hablamos de cientos o miles de créditos, unos cuantos errores aparentemente pequeños pueden terminar representando cantidades importantes.
4. Mejor seguimiento de cobranza
La cobranza es una de las áreas más importantes de cualquier negocio de crédito.
Un software especializado puede ayudar a clasificar la cartera por:
· Cliente.
· Asesor.
· Sucursal.
· Producto.
· Días de atraso.
· Saldo vencido.
· Fecha de vencimiento.
· Etapa de cobranza.
Así, el equipo puede priorizar sus actividades.
No es lo mismo llamar a un cliente que tiene un pago vencido desde ayer que gestionar una cuenta con varios meses de atraso.
5. Información para tomar decisiones
Un buen sistema debe convertir los datos en información útil.
Por ejemplo:
Indicador Utilidad
Cartera vigente Conocer el saldo sano
Cartera vencida Identificar problemas
Recuperación Medir cobranza
Créditos colocados Evaluar originación
Ticket promedio Analizar producto
Mora Vigilar calidad de cartera
Pagos del día Control operativo
Cartera por asesor Evaluar distribución
La dirección no debería necesitar esperar al cierre del mes para descubrir que la cartera vencida aumentó.
Mientras más oportunamente se detecte un problema, más posibilidades existen de actuar.
6. Mayor trazabilidad
Otra ventaja es poder mantener un historial de las operaciones.
Por ejemplo:
· Quién capturó una solicitud.
· Quién modificó información.
· Quién autorizó un crédito.
· Cuándo se registró un pago.
· Qué gestión de cobranza se realizó.
· Qué usuario modificó determinado dato.
La trazabilidad es especialmente importante en operaciones financieras porque permite reconstruir lo sucedido.
7. Escalabilidad
Quizá esta sea una de las ventajas más importantes.
Una plataforma debe acompañar el crecimiento de la financiera.
Si hoy tienes 500 créditos y mañana tienes 10,000, el sistema debe permitir que la operación aumente sin que cada proceso tenga que reconstruirse desde cero.
El crecimiento financiero debería traducirse en mayor capacidad operativa, no necesariamente en una montaña cada vez más grande de archivos de Excel.
Módulos indispensables de un software de microcréditos
No todos los sistemas son iguales.
Por eso, antes de contratar una plataforma conviene revisar qué procesos realmente cubre.
Un software completo puede integrar módulos como:
Administración de clientes
Permite mantener los datos generales y financieros del acreditado.
Expedientes digitales
Centraliza documentos y evidencias asociadas al cliente.
Originación de crédito
Gestiona la solicitud desde la captura hasta la autorización.
Productos financieros
Permite configurar diferentes tipos de crédito.
Motor de cálculo
Determina amortizaciones, intereses, comisiones y fechas conforme a las reglas configuradas.
Desembolso
Registra la entrega de recursos.
Pagos
Controla los pagos realizados y pendientes.
Cobranza
Permite administrar las acciones realizadas por gestores y cobradores.
Cartera
Presenta información consolidada sobre la situación de los créditos.
Reportes
Genera información para áreas operativas, administrativas y directivas.
La ventaja aparece cuando todos estos módulos trabajan con una misma base de información.
Administración de clientes y expedientes
El cliente debe ser uno de los elementos centrales de la plataforma.
Cada acreditado puede contar con un expediente digital donde se almacene información como:
· Datos personales.
· Información de contacto.
· Domicilio.
· Información laboral o empresarial.
· Referencias.
· Documentos.
· Historial de solicitudes.
· Créditos vigentes.
· Créditos anteriores.
· Pagos.
· Gestiones de cobranza.
Esto evita que el expediente dependa exclusivamente de documentos físicos.
Además, facilita la consulta histórica.
Por ejemplo, si un cliente solicita un nuevo crédito, el analista puede revisar su comportamiento anterior antes de tomar una decisión.
Esto permite que la información histórica tenga valor operativo.
Expedientes digitales y control documental
La digitalización documental también puede facilitar la revisión de expedientes.
En lugar de buscar físicamente una carpeta, el usuario autorizado puede localizar el documento desde el sistema.
El acceso debe manejarse mediante permisos y políticas de seguridad adecuadas.
No se trata simplemente de “guardar documentos en internet”.
Se trata de administrar información financiera con controles.
Gestión de solicitudes y aprobación de créditos
La originación de crédito es otro componente fundamental.
Un proceso digital puede establecer diferentes etapas:
Solicitud → Evaluación → Análisis → Autorización → Formalización → Desembolso
Cada etapa puede tener responsables y condiciones específicas.
Por ejemplo, una solicitud podría quedar pendiente porque falta documentación.
Otra podría encontrarse en análisis.
Una tercera podría haber sido autorizada y estar lista para formalización.